20260914 これからマイホームを持とうとお考えの方へ 「月々〇万円台の広告だけで決めていませんか?」 住宅ローンと家づくりの順番を、もう一度考えてみませんか
これからマイホームを持とうとお考えの方へ
なるべくわかりやすいように書きますが
長いブログ、秋の夜長、ご興味のある方はお付き合いください
では早速・・・
住宅会社の広告で、
「月々7万円台から家が建てられます」
そんな言葉を目にしたことはありませんか?
「これなら今の家賃とそれほど変わらない」
「このくらいなら払っていけそう」
そう思われた方はいないでしょうか
まだ決定していないなら
ここで一度立ち止まって考えていただきたいことがあります
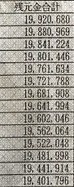
その7万円台は、何年続く7万円台なのでしょうか
広告の月々の返済額だけを見て決める前に
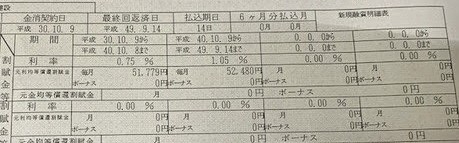
・金利が何%なのか
・固定なのか変動なのか
・固定期間は何年なのか
・返済期間は何年なのか
・ボーナス返済はあるのか
・総支払額はいくらなのか
・総支払利息はいくらになるのか
そして何より、住宅ローンを、
今だけではなく10年後、20年後、30年後、完済まで
一度の遅れもなく完済して抵当権を外せるか
ここまで考えたことはあるでしょうか
________________________________________
◇「3年固定・40年返済・月々7万円台」の意味
例えば、
「3年固定」
「40年返済」
「月々7万円台」
という住宅の広告があったとします
ここで注意したいのが、
3年間は7万円台の支払いだけれど
その後も40年間ずっと同じ金額とは限らないということです
3年固定であれば、最初の3年間は一定の金利でも、
固定期間終了後には、その時点の金利や
ローン商品の条件によって返済額が変わる可能性があります
35年=420ケ月払いより
40年=480ケ月返済とすると
毎月の返済額は低く見えます
50年=600ケ月払いにすればもっと月々の返済額は低く見えます
「月々いくら払うか」だけでは
住宅ローンの本当の姿は見えてきません
「この7万円台の月々の返済金額は、
どんな条件で計算されていますか?」
と確認してみてください
________________________________________
◇「月々の返済額」より先に考えること
家づくりで大切なのは、
「銀行からいくら借りられるか」
ではなく、
「我が家はいくらなら、メンテナンスもしながら完済できるだろうか」
ということです
住宅ローンの返済以外にも、
固定資産税があり
将来的には、屋根や、設備などの
メンテナンス費用も必要になります
子どもの成長とともに、教育費も増えていき
車やスマホの買い替え、家電の買い替え、
生活費の上昇などもあります
今、月々7万円代なら払える
それだけで決めてしまうのではなく
10年後、20年後、30年後の自分の年齢と
お金の流れも考えてみる
親にも相談してみる
それが、堅実な家づくりにつながります
________________________________________
◇日本銀行の金利が上がると、住宅ローンはどうなる?
日本銀行の金融政策も、
住宅ローンを考えるうえで無視できません
ただし、
日本銀行が0.25%金利を上げたら、
住宅ローンも必ず同じように0.25%上がる
という単純な話ではありません
銀行の基準金利や住宅ローン商品の仕組み、
優遇幅、金利の見直し時期などによって違います
それでも、
変動金利を選んでいる方にとっては、
今後の金利上昇が家計に影響する可能性があります
そして、これから住宅ローンを借りる方にとって、
もう一つ大切な視点があります
それは、金利が上がると
「毎月の返済額が増える」だけではないということです
________________________________________
◇金利が上がると「借りられる金額」が少なくなる
例えば、
「我が家は住宅ローンに月々8万円までなら出せる」
と考えているご家庭があったとします
同じ8万円を毎月返済する場合でも
金利が低ければ、より多くの金額を借りられ
反対に、金利が高くなれば
同じ8万円の返済額でも借りられる金額は小さくなります
つまり、
金利上昇
↓
同じ返済可能額でも借入可能額が小さくなる
↓
土地や建物にかけられる予算も小さくなる
ということも考えなければなりません
「金利が上がったら月々の返済が大変になる」
だけではありません
これから家を建てる方にとっては、
「そもそも、希望していた予算まで借りられなくなるかもしれない」
という視点もあるのです
________________________________________
◇すでに家を建てた方はどうでしょうか?
すでに家を建てられたエイハウスオーナー様
現金で家を建てられた方、
フラット35などの全期間固定金利で住宅ローンを組まれた方
こうしたオーナー様達は
今後、変動金利の見直しがあっても
住宅ローンの金利が変わるリスクとは関係なく
生活設計を立てやすくなっています
もちろん、固定資産税や修繕費、
生活費など、家を持った後に必要になるお金はあります
ですが、
「金利が上がったら住宅ローンの返済条件まで変わるのではないか」
という変動金利特有の心配をする必要はありません
住宅ローンを選ぶときには、
「今の金利が安いか」だけではなく、「将来の家計をどう守るか」
という考え方も大切です
________________________________________
◇40年ローンだから、誰でも40年間借りられるわけではありません
もう一つ、忘れてはいけないのが年齢です
「40年返済だから、40年間借りられる」とは限りません
住宅ローンには、
・借入時の年齢
・完済時の年齢
・年収
・勤続状況
・他の借入
・健康状態
・団体信用生命保険(団信)
・金融機関ごとの商品条件や審査基準
など、さまざまな条件があります
団信については、一般の団信だけでなく、
がん保障や三大疾病保障など、
保障内容によって加入できる年齢や条件が異なる商品があります
金融機関によっては、借入時50歳以下など、
特定の保障を付けるための年齢条件が設定されている場合もあります
ですから、
「80歳まで返済できる商品がある」=「誰でも40年ローンを組める」
ということではありません
________________________________________
◇家を建てる前に、年齢と完済時期を考える
例えば、40年返済を選んだとしても、
「自分は何歳で借りるのか」
「何歳で完済する予定なのか」
「定年後の返済はどうするのか」
「団信はどこまで保障を付けられるのか」
ここまで考えておく必要があります
住宅ローンは、借りられる期間いっぱいまで借りればいいというものではありません
借りられる期間と、無理なく返せる期間は違います
だからこそ、
家を建てる前に間取りや土地を選ぶ前に
住宅ローンについて知ることや
支払い計画を考えることが大切です
________________________________________
◇あなたが興味をもっている住宅会社は、ここまで説明してくれますか?
あなたが興味を持っているハウスメーカーや工務店は、
金利の話だけではなく、総支払利息や総支払額の話までしてくれますか?
例えば、こんなことを聞いてみてください
「この金利は何年間続くのですか?」
「固定ですか?変動ですか?」
「固定期間が終わったら、どうなりますか?」
「金利が上がった場合、返済額はどう変わりますか?」
「最終的に総額でいくら返すことになりますか?」
「総支払利息はいくらですか?」
「この年齢で借りた場合、何歳で完済になりますか?」
「定年後の返済について、どう考えればいいですか?」
「希望する団信に加入できますか?」
こうした質問に対して、
良いことだけではなく、
将来起こり得ることまで説明してくれる会社なのか
そこも、住宅会社を選ぶ大切なポイントだと思います
「月々7万円台です」
という営業トークだけで判断してしまうのではなく、
その数字がどんな条件で出ているのかを確認することが重要です
もちろん、
月々の返済額を分かりやすく伝えること自体が悪いわけではありません
ただ、
売上を上げたり、お客様を獲得するための
営業トークになっていないか
そこを、ご自身で見極めることも大切です
________________________________________
◇家づくりは「順番」がとても大切です
土地や間取りを決めて、
「では、銀行をご紹介します」
と言われてから、初めて住宅ローンについて考えることのリスク
そして、
「この月々の返済額なら払えそう」
と、短期固定や変動金利を選んで家を建てる
短期の固定期間が終わった後、
固定資産税の優遇期間も終わり
希望の返済方法ではなかったとその時に気づくこと
家づくりの順番を間違えて
せっかく建てた大切な家を手放すことになってほしくありません
家を建てることは、人生の中でも大きな決断です
だからこそ、
「どんな家を建てたいか」
だけではなく
「その家を建てた後、どんな暮らしを続けたいのか」
まで考えてほしいのです
________________________________________
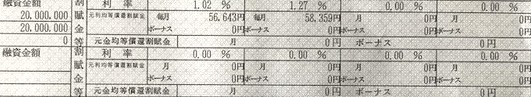
「今の金利」だけではなく
「金利が変わったとき、我が家は大丈夫か」
も考えてみてください


________________________________________
どうか、
広告の「月々○万円台」という数字だけで判断しないでください
間取りが決まってから銀行を紹介してもらうのではなく
家づくりの早い段階から住宅ローンについて知ってください
金利のこと。
元利均等、元金均等。
総支払利息のこと。
借入期間のこと。
年齢のこと。
団信のこと。
将来の家計のこと。
全部を確認してから、家づくりを進めてほしいと思います
________________________________________
◇家づくりの順番を間違えて、せっかく建てた家を手放したくないご家族様
エイハウスでは、目先の月々の返済額だけではなく、
金利や総支払額、将来の暮らしまで考えた
堅実な家づくりのご相談をお受けしています
家を建てることがゴールではありません
建てた後も、家族が安心して暮らしていける家づくりを
■エイハウスの家で暮らすオーナー様
15組による台本なし家づくりの本音
インタビュー動画は↓
こちらをクリック
■「ボーナス払いなし」で暮らすエイハウスの家
実際の光熱費や住宅ローンとの関係は↓
こちらをクリック
エイハウスの注文住宅は
地震保険が半額になるメリットもあります
エイハウス 田澤一級建築士事務所への
▼ご相談・ご予約はこちらからどうぞ▼
他では説明しない大切なことから
お伝えします
注文住宅、家づくり、新築車庫、住宅ローンについてのお問い合わせ、面談ご予約はこちらをクリック↓
※絶対にしつこい売り込みや、訪問販売は一切いたしません。ご安心してお越しください。
それではまた
エイハウス 田澤妙子