トップ(メッセージからお知らせまで)
家づくりへの情熱
家を建てられたすべての方が必ず、幸せになるとは限りません!!これが今の私の本音です。
『嘘と無責任が大嫌いな一級建築士』の田澤 平です。 よろしくお願いいたします。
「一生に一度のお買い物だから『良い家』を作りたい!!...」と誰もがそう願います。私だって自分が家づくりをするのであれば、間違いなく、同じ気持ちになります。でも、よく考えてほしい事があります。「そもそも『良い家』とは、どんな家なのだろうか?...」という事です!!
お知らせ
エイハウスの「安くていい家」はフラット35S住宅業界最低水準の金利の適用が可能です!!
今月の金利は? 2026年10月の実効金利| 金利情報 2026年10月実行金利 | 融資率 9割以下 | 融資率 9割超 |
|---|---|---|
| 年3.83% | 年3.94% |
今月の金利を適用し、融資率9割以下で2,500万円の融資を元利均等方式で受けた場合の毎月の返済額と利息の関係例
(毎月の返済額は、全期間固定金利で一定かつ不変!!)

| 35年返済タイプ | 40年返済タイプ | 45年返済タイプ | 50年返済タイプ | |
|---|---|---|---|---|
| 毎月の返済額(元利均等) (ボーナス返済一切無しの場合) |
¥108,159 | ¥101,857 | ¥97,180 | ¥93,629 |
| 元利均等式の利総利息額 (利息の総支払額も一定かつ不変!!) |
¥20,426,760 | ¥23,891,383 | ¥27,477,314 | ¥31,177,589 |
| ※元金均等式の総利息額 (利息の総支払額も一定かつ不変!!) |
¥16,796,145 | ¥19,189,895 | ¥21,583,645 | ¥23,977,395 |
| 元利均等式 - 元金均等式 = 得する総利息額の差額 |
¥3,630,615 | ¥4,701,488 | ¥5,893,669 | ¥7,200,194 |
手元に残ったお金を貯蓄に回せば、 プラスの利息が自動的に生み出されます。
融資申込にあたって気を付けるべき落とし穴とは?
落とし穴(その1)
融資実行時の金利が適用されます。
落とし穴(その2)
子育てプラス、【フラット35】S等の金利引下げメニューには、国会で決められた予算金額に制限があり、予算金額に達する見込みとなった場合には受付は終了します。終了する約3週間前までにフラット35サイトで公表されます。
落とし穴(その3)
【フラット35】S等で金利の引下げの適用を希望される場合は、一定の基準を満たす融資条件が存在します。また、「基準を満たしているのか否か?」の審査申込費用もかかり、注意が必要です。詳細は、本人でフラット35サイトでご確認されるのか?あるいは、融資取引先の窓口で確認する必要があります。
落とし穴(その4)
子育てプラス、【フラット35】S等の金利引下げメニューは、借り換えの融資には適用不可です。
今月の詳細はこちら
(【フラット35】子育てプラスをわかりやすくご紹介した動画アリ!!)
| 借入金の合計額 | 2500万円 |
|---|---|
| 利率(フラット35) | 3.83% (2026年10月実行金利) |
| ローン期間 | 35年×12か月=420回払い |
| 毎月の返済額 |
108,159円 ※毎月の返済額が一定でボーナス月払い無の場合 |
| 35年間の総返済額の合計 | 45,426,760円 |
| 35年間の支払利息の合計 | 20,426,760円 |
35年間の総返済額の合計 31,796,145円
35年間の支払利息の合計 16,796,145円
20,426,760円-16,796,145円=3,630,615円で
35年間の支払利息の合計は 3,630,615円。
手元に残ったお金を貯蓄に回せば、
プラスの利息が自動的に生み出されます。
ご夫婦、親子、兄弟姉妹の内輪でお二人様の合算年収の合計が
400万円のご家族様がフラット35(35年間で完済)を利用し、
・元利均等返済
・ボーナス返済なし
・毎月の返済額10万円
の場合、
「現在いくらまで借り入れできるのか?」を金利ごとに示した表と折れ線グラフ
(既存借入金がない場合)
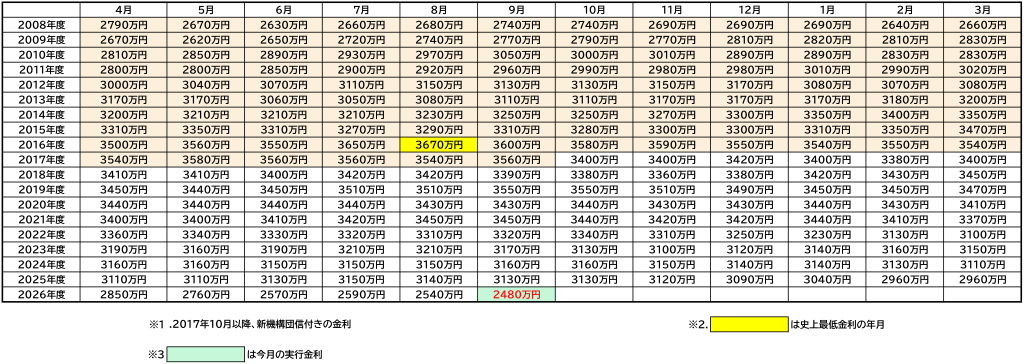
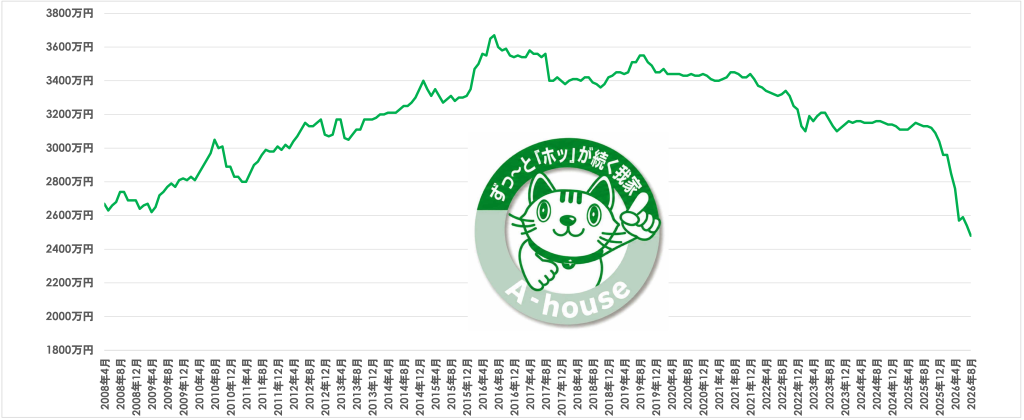
※参考までに35年間固定金利で毎月返済額不変のフラット35で2026年10月の金利を適用すると
・元利均等返済
・ボーナス返済なし
・毎月の返済額6万円
の場合、
2310万円×6/10=1386万円
・元利均等返済
・ボーナス返済なし
・毎月の返済額5万円
の場合、
2310万円×5/10=1155万円
・元利均等返済
・ボーナス返済なし
・毎月の返済額4万円
の場合、
2310万円×4/10= 924万円
・元利均等返済
・ボーナス返済なし
・毎月の返済額3万円
の場合、
2310万円×3/10= 693万円
が借入限度額となります。
参考になる元金均等方式のYouTube動画はこちら
 家づくりで一番大切なのは「支払利息」の合計額を知ることです。
1. 「〇年固定」という言葉の裏側にある真実
「3年固定」や「5年固定」といった言葉を聞くと、なんとなく安心感をおぼえるかもしれません。しかし、その実態は「〇年ごとに、自ら手数料を払って金利を見直す」という契約です。
将来の支払利息が確定していないということは、言い換えれば「支払額がどこまで膨らむか分からない!?」というリスクを背負うことでもあります。変動金利の不透明な未来に、大切な家族の生活を委ねてしまっていいのでしょうか?
※ここが重要です!
目先の低い金利だけに目を奪われず、35年先まで見越した「出口戦略」を持つことが、賢い住宅ローン選びの鉄則です。
2. 「月々〇万円〜」の甘い言葉に隠された「ボーナス払い」の罠
広告で見かける「月々〇万円からの家づくり」という魅力的なキャッチコピー。しかし、詳細を確認すると「年2回のボーナス時に数十万円を加算する」という条件がついているケースが少なくありません。
今の生活水準で考えれば可能に見えても、「35年間、一度も欠かさずボーナスを支払い続ける」というのは、想像以上に過酷な現実です。後になって「こんなはずじゃなかった」と頭を抱える方が後を絶たないのが、今の住宅業界の悲しい真実です。
3. 「羊の皮を被った狼」にご注意を
最近の住宅ローン相談窓口は、まるで「羊の皮を被った狼」のようです。一見、お客様のためを思っているような「うまい話」には、必ず裏があるデス!!
私たちは、派手な広告で目を引くことよりも、35年後に「この家を建てて、この住宅ローンを選んで本当に良かった」と心の奥から安堵し、自然と笑みがこぼれてくるような、誠実で透明性の高い家づくりをお約束します。
住宅販売業者が突然、黙り込む参考YouTube動画はこちら
捕捉、毎月ごとに支払う住宅ローン返済額のほかに、毎月、必ず、支払わなければならない「お金」が存在します。それは、「光熱費」です。特に、価格上昇傾向が止まらない「光熱費」はその家に住み続ける限り、一生涯、毎月間違いなく必ず出費され「家計を圧迫し続けるお金」です。 「住宅ローン返済額+光熱費」の支払合計額のバランスで返済計画を立てておかなければ、住宅ローンで破綻、さらには家族崩壊なんてことに、追い込まれてしまう可能性大です!
※支払合計額のバランスで返済計画を立てるデス!!
※更にもっと詳しいあなただけの家づくり個別無料相談会(自由な相談)に興味をお持ちの方はこちら
家づくり個別無料相談会はこちら
住宅ローンのお話を通して私が信じられる人間なのかどうか、
あなた自身の感性で私を確かめてみませんか?
どんな素朴な疑問でも、ご納得いかれるまで
一級建築士である私自身でお答えし、
あなたのご期待にお応えいたします!!
お問合せはこちら